Poročilo o finančni stabilnosti: Finančni sistem ostaja stabilen in odporen na tveganja
Raven sistemskih tveganj ostaja zmerna, z izjemo makrofinančnih tveganj in tveganj, povezanih z informacijsko-komunikacijsko tehnologijo, ki so še naprej povišana, medtem ko dohodkovno tveganje ostaja nizko. Odpornost bančnega sistema na šoke ostaja visoka, k čemur v Banki Slovenije prispevamo z ukrepi mikrobonitetne politike in s proaktivno naravnano makrobonitetno politiko. Izračunali smo nov znesek minimalne kreditne sposobnosti, ki bo pred končnim sprejetjem na voljo za morebitne pripombe zainteresirane javnosti.
V času nepredvidljivih sprememb na mednarodnih finančnih trgih, vztrajanja geopolitičnih konfliktov in visokih cen energentov makrofinančna tveganja ocenjujemo kot povišana z rastočo tendenco. Najnovejši podatki, tako za Slovenijo kot za evrsko območje, sicer za zdaj izkazujejo odpornost oziroma prilagodljivost gospodarstev na vse številnejša tveganja, ki izhajajo iz zunanjega okolja.
Povišano ostaja tudi tveganje, povezano z informacijsko-komunikacijskimi tehnologijami. Nova definicija tveganja poleg kibernetskih groženj vključuje tudi tehnične okvare, izgubo podatkov in prekinitve poslovanja zaradi napak v strojni ali programski opremi bank. Zaradi kibernetskih groženj, povišanega geopolitičnega tveganja in možnih zlorab z uporabo naprednih modelov umetne inteligence smo obete ohranili kot povišane. V publikaciji smo analizirali tudi, kako napredek na področju umetne inteligence strukturno povečuje tveganja, saj omogoča sofisticirane napade, ki jih z obstoječimi orodji še ni možno v celoti ublažiti.
Oceno kreditnega tveganja smo ohranili kot zmerno, a smo obete izboljšali v stabilne. Kakovost portfelja se namreč v prvi polovici leta kljub zahtevnemu gospodarskemu okolju ni bistveno spremenila. Nespremenjen je ostal tudi delež izpostavljenosti v skupini s povečanim kreditnim tveganjem.
Tveganje, ki izhaja iz nepremičninskega trga, ostaja zmerno, a se krepi. K rasti cen nepremičnin, poleg presežnega povpraševanja glede na omejeno ponudbo, v zadnjem obdobju prispeva tudi rast gradbenih stroškov. Ti so se dodatno okrepili zaradi napetosti na Bližnjem vzhodu in s tem povezanih višjih cen energentov ter surovin. Po drugi strani pa spletni podatki o oglasih za prodajo nepremičnin nakazujejo na umirjanje povpraševanja, ki se nadaljuje tudi v drugi polovici leta. V zadnjih mesecih se je, v primerjavi s predhodnim obdobjem, zmanjšal tudi obseg novoodobrenih stanovanjskih posojil.
Tudi ocena tveganja financiranja ostaja zmerna s stabilnimi obeti. Glavni vir financiranja bank ostajajo vloge nebančnega sektorja, predvsem gospodinjstev, kjer kljub blagemu zvišanju depozitnih obrestnih mer večino prihrankov še vedno predstavljajo vloge na vpogled (82 odstotkov). Ob širjenju digitalnega bančništva in dostopnosti alternativnih naložbenih možnosti se povečuje tveganje za hiter odliv vlog. Zato sta za ohranjanje stabilnosti tega vira financiranja ključna spremljanje varčevalnih navad in prilagajanje ponudbe depozitnih produktov.
Zmerno in stabilno ostaja tudi obrestno tveganje v bančnem sistemu. V zadnjem obdobju sta se povečala delež posojil s fiksno obrestno mero (na 52 odstotkov) in povprečno obdobje do zapadlosti posojil nebančnemu sektorju. Zmanjšala se je primarna likvidnost, banke pa so povečale naložbe v dolgoročne vrednostne papirje. Te spremembe so podaljšale obdobje do ponovne določitve obrestnih mer pri naložbah in ob nespremenjenem obdobju na pasivi povečale občutljivost bank na spremembe obrestnih mer. Banke se sicer pred obrestnim tveganjem v vse večjem obsegu varujejo z izvedenimi finančnimi instrumenti.
Dohodkovno tveganje ostaja nizko s stabilnimi obeti, saj so neto obrestni prihodki in skupni dohodki bank že četrto leto na razmeroma visoki ravni. Visoka razlika med obrestnimi merami na aktivni in pasivni strani se po zvišanju ključnih obrestnih mer ponovno krepi, kar ugodno prispeva tudi h gibanju neto obrestne marže, ki ostaja nadpovprečno visoka.
Podnebna tveganja v bančnem sistemu ostajajo zmerna in stabilna. Nekoliko se je povečala izpostavljenost bank podnebno občutljivim dejavnostim, predvsem zaradi večje izpostavljenosti gradbeništvu, medtem ko so se ogljični kazalniki zaradi zmanjšanja izpostavljenosti oskrbi z energenti in kmetijstvu dodatno izboljšali. V dodatni analizi ugotavljamo, da je z območji z visoko potresno nevarnostjo povezana več kot tretjina analiziranih izpostavljenosti bank do gospodinjstev in nefinančnih družb.
Bančni sistem z vidika solventnosti in dobičkonosnosti ohranja visoko odpornost. Kljub višjim oslabitvam in rezervacijam dobičkonosnost ostaja nadpovprečna. Nadaljnje preudarno razporejanje dobička v rezerve bo tudi v prihodnje ključno za ohranjanje stabilnosti sistema. Tudi likvidnostna odpornost bančnega sistema je visoka in stabilna. Zaradi razlik v likvidnostnih presežkih med bankami bo skrbno upravljanje likvidnosti, zlasti pri bankah z nižjimi presežki, tudi v prihodnje ključno za ohranjanje visoke odpornosti.
Makrobonitetna politika in omejitev kreditiranja potrošnikov
Na opisana tveganja se v Banki Slovenije odzivamo z ukrepi makrobonitetne politike, ki ostaja preventivno usmerjena v krepitev odpornosti bančnega sistema in v preprečevanje kopičenja tveganj. Obstoječi makrobonitetni instrumenti zagotavljajo ustrezne zaščitne mehanizme pred morebitnimi negativnimi šoki, s čimer se krepi odpornost bančnega sistema in zmanjšuje možnost prenosa tveganj v bančni sistem ter naprej v realno gospodarstvo.
V okviru rednega preverjanja ustreznosti makrobonitetnih ukrepov smo v Banki Slovenije ponovno ocenili znesek minimalne kreditne sposobnosti potrošnika. Gre za znesek, ki mora potrošniku vsak mesec ostati po plačilu vseh obrokov iz kreditnih pogodb. Pri oceni smo v skladu z uveljavljeno metodologijo upoštevali izračun minimalnih življenjskih stroškov, ki ga je pripravilo pristojno ministrstvo ter objavilo konec lanskega leta, in napovedano inflacijo za leti 2026 in 2027. Z začetkom prihodnjega leta bo torej ta znesek predvidoma znašal 840 evrov (trenutno znaša 745 evrov). V Banki Slovenije ocenjujemo, da bo imel dvig zneska ob rasti dohodkov in možnosti prilagoditev višine in ročnosti posojil razmeroma majhen vpliv na število novo odobrenih stanovanjskih in potrošniških posojil.
O predlagani spremembi bomo izvedli javno posvetovanje.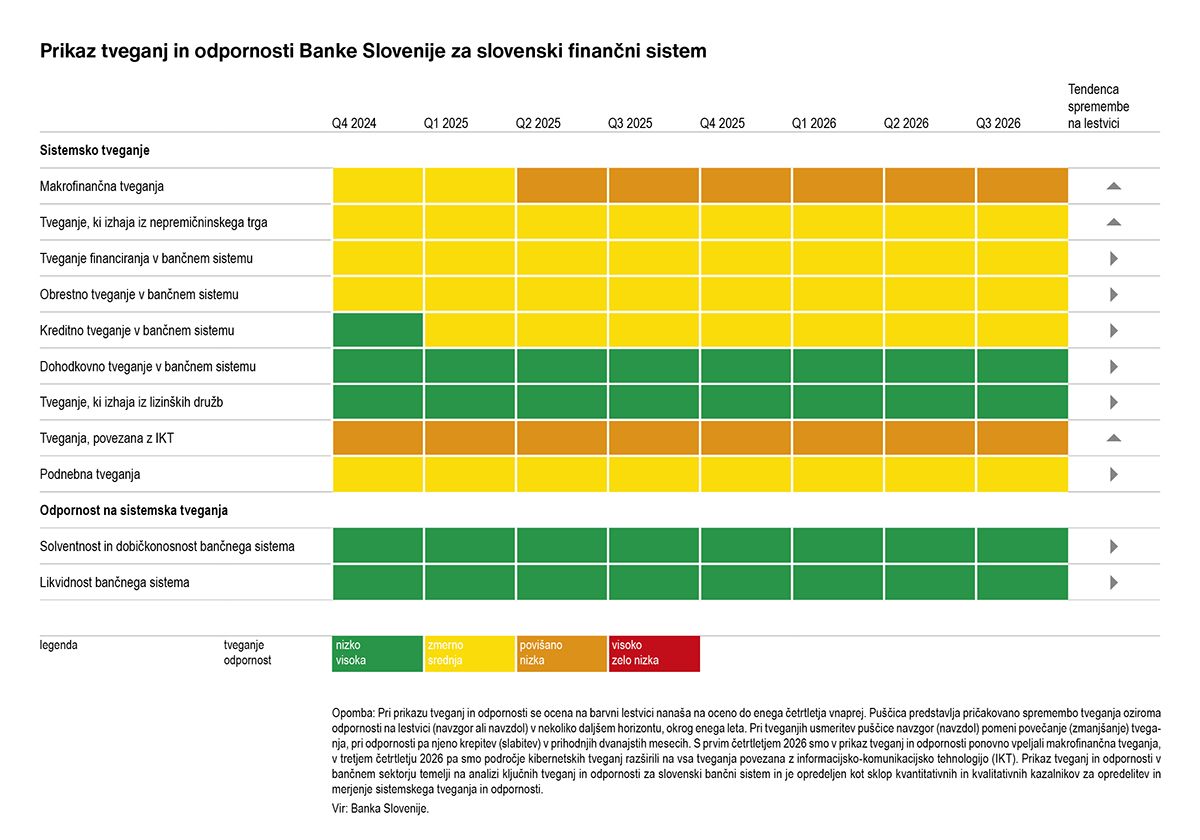
VIR: Banka Slovenije